
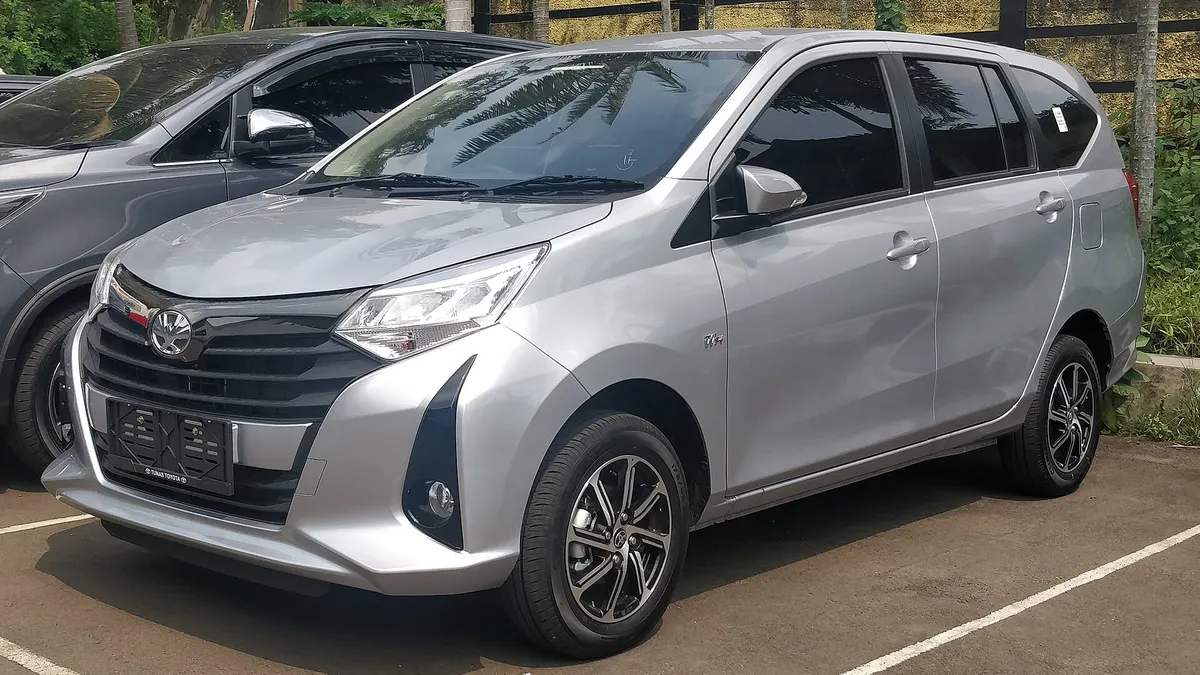
Sebutan mobil LCGC sudah lama jadi bahasa sehari-hari di ruang pamer dan di grup jual beli, tetapi hampir tidak pernah muncul di dalam peraturan yang membuatnya ada. Yang tertulis di lembaran negara adalah KBH2, singkatan dari kendaraan bermotor roda empat yang hemat energi dan harga terjangkau. Perbedaan istilah ini bukan soal bahasa saja. Begitu Anda membaca aturannya langsung, banyak hal yang selama ini dianggap sebagai kekurangan LCGC ternyata bukan hasil pelit-pelitan pabrikan, melainkan konsekuensi langsung dari syarat yang harus dipenuhi supaya mobil itu mendapat keringanan pajak. Artikel ini membaca aturannya baris per baris, dari Peraturan Pemerintah Nomor 73 Tahun 2019 sampai Peraturan Menteri Perindustrian Nomor 36 Tahun 2021, lalu menerjemahkannya menjadi hal-hal yang benar-benar Anda rasakan setiap hari: bahan bakar yang harus dipakai, fitur yang absen, dan pajak yang sudah berubah tanpa banyak diberitakan.
LCGC itu nama pasar, KBH2 itu nama hukumnya
Program ini lahir dari sisi industri, bukan dari sisi konsumen. Peraturan Menteri Perindustrian Nomor 33/M-IND/PER/7/2013 mendefinisikan KBH2 sebagai kendaraan bermotor angkutan orang kurang dari 10 orang termasuk pengemudi, selain sedan atau station wagon, dengan sistem satu gandar penggerak atau 4x2, dan memenuhi persyaratan yang ditetapkan Menteri. Definisi itu menjelaskan dua hal sekaligus. Pertama, kenapa tidak ada sedan LCGC. Kedua, kenapa semua mobil di kelas ini menggunakan penggerak dua roda, karena penggerak empat roda memang berada di luar definisinya. Perbedaan tipe bodi mobil dan cara membacanya kami bahas terpisah di panduan jenis bodi mobil.
Permenperin yang sama menyebut mekanisme insentifnya secara terbuka: program pengembangan produksi kendaraan bermotor dengan pemberian fasilitas berupa keringanan pajak penjualan atas barang mewah. Jadi LCGC bukan kategori mobil yang dibuat murah lalu kebetulan dapat potongan pajak. Ia adalah mobil yang dirancang untuk memenuhi daftar syarat, karena daftar syarat itulah yang membuka keringanan pajaknya.
Pada 2021, kerangka aturannya diperbarui. Peraturan Menteri Perindustrian Nomor 36 Tahun 2021 tentang Kendaraan Bermotor Roda Empat Emisi Karbon Rendah, yang ditetapkan 28 Desember 2021 dan diundangkan 31 Desember 2021, menempatkan KBH2 sebagai salah satu dari enam kategori kendaraan emisi karbon rendah atau LCEV. Lima kategori lainnya adalah kendaraan listrik hybrid, plug-in hybrid, kendaraan listrik berbasis baterai, kendaraan sel bahan bakar, dan flexy engine. Artinya LCGC sekarang duduk dalam satu payung kebijakan bersama mobil hybrid dan mobil listrik, dan cara kerja teknologi hybrid itu sendiri kami uraikan di artikel mobil hybrid dan cara kerjanya.
Satu hal yang perlu dicatat pembaca: Kementerian Perindustrian tidak menerbitkan daftar publik model penerima fasilitas yang mudah dicek sehari-hari. Cara paling praktis memastikan sebuah unit benar-benar masuk kategori KBH2 justru ada di mobilnya sendiri, dan itu dijelaskan di bagian bahan bakar di bawah.
Enam syarat yang harus dipenuhi sebuah KBH2
Pasal 4 ayat (1) Permenperin 36/2021 memuat daftar yang lengkap dan bisa diperiksa satu per satu. Inilah bagian yang paling jarang dibaca calon pembeli, padahal isinya menjelaskan hampir semua karakter mobil LCGC yang Anda temui di jalan.
| Syarat | Isi ketentuan |
|---|---|
| Kapasitas mesin | Motor bakar cetus api sampai dengan 1.200 cc, atau motor bakar nyala kompresi atau diesel sampai dengan 1.500 cc |
| Konsumsi bahan bakar | Hasil pengujian paling rendah 20 km per liter untuk bensin, atau paling rendah 21,8 km per liter untuk diesel, atau emisi CO2 sampai dengan 120 gram per km |
| Dimensi manuver | Radius putar maksimum 4.600 milimeter dan jarak terendah dari permukaan tanah paling sedikit 150 milimeter |
| Identitas produk | Menggunakan tambahan merek Indonesia serta model dan logo yang mencerminkan Indonesia |
| Harga jual | Paling tinggi Rp135.000.000 berdasarkan lokasi kantor pusat agen pemegang merek |
| Penandaan bahan bakar | Informasi bahan bakar dengan tingkat paling rendah oktan 92 untuk bensin atau cetane number 51 untuk diesel, dicantumkan pada penutup tangki bahan bakar bagian dalam dan pojok bawah kaca belakang |
Angka konsumsi bahan bakarnya perlu dibaca dengan hati-hati, dan Permenperin 36/2021 sendiri yang memberi kuncinya. Pasal 4 ayat (2) menyebut pengujian konsumsi bahan bakar atau tingkat emisi karbon dilakukan dengan pengukuran atau dengan metode uji UNR 101, dengan batas kecepatan sampai dengan 80 kilometer per jam untuk siklus ekstra urban. Dengan kata lain, angka 20 kilometer per liter itu adalah hasil laboratorium pada siklus uji tertentu, bukan janji konsumsi harian di kemacetan Jakarta. Menuntut angka itu terpenuhi di jalan sehari-hari sama saja dengan menuntut jam tangan tahan air 50 meter dipakai menyelam.
Syarat identitas produk juga menjawab pertanyaan yang sering muncul di forum: kenapa nama model di kelas ini terdengar seperti kosakata Indonesia. Itu bukan strategi pemasaran, melainkan kewajiban regulasi, yaitu penggunaan tambahan merek Indonesia serta model dan logo yang mencerminkan Indonesia sebagaimana diminta Pasal 4 ayat (1) huruf d. Ketentuan yang sama sudah ada sejak Permenperin 33/2013.
Sejak 16 Oktober 2021, LCGC tidak lagi bebas PPnBM
Ini bagian yang paling banyak beredar salah di internet, jadi ada baiknya dibaca dari sumbernya. Aturan lama, yaitu Peraturan Pemerintah Nomor 41 Tahun 2013, memang membebaskan kelompok ini. Pasal 3 ayat (1) huruf c PP 41/2013 menetapkan dasar pengenaan pajak sebesar 0 persen dari harga jual untuk kendaraan bermotor yang termasuk program mobil hemat energi dan harga terjangkau, selain sedan atau station wagon, dengan syarat mesin bensin sampai 1.200 cc dan konsumsi bahan bakar paling sedikit 20 kilometer per liter, atau diesel sampai 1.500 cc dengan konsumsi paling sedikit 20 kilometer per liter.
PP 41/2013 kemudian dicabut oleh Peraturan Pemerintah Nomor 73 Tahun 2019, yang ditetapkan 15 Oktober 2019 dan diundangkan 16 Oktober 2019. Di aturan baru itu, Pasal 25 menempatkan KBH2 pada kelompok barang kena pajak yang tergolong mewah dengan tarif sebesar 15 persen dan dasar pengenaan pajak sebesar 20 persen dari harga jual. Secara hitungan, tarif 15 persen atas dasar pengenaan 20 persen berarti beban PPnBM setara 3 persen dari harga jual. Nol persen berubah menjadi tiga persen, dan itulah perubahan yang sesungguhnya terjadi.
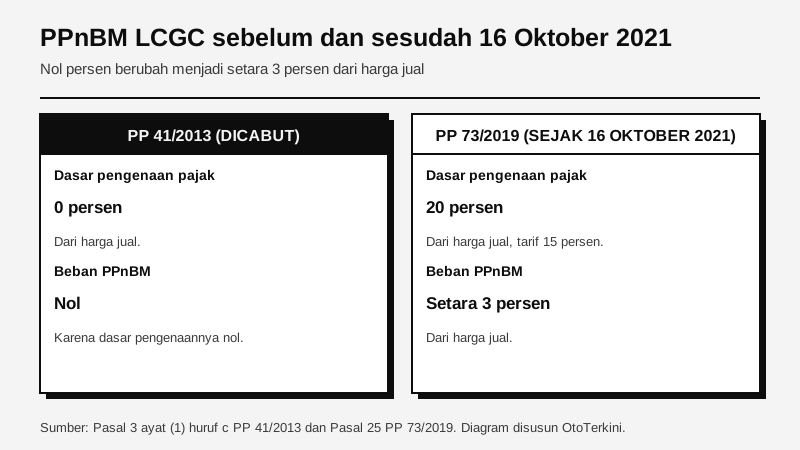
Kapan mulai berlaku? PP 73/2019 mencantumkan bahwa peraturan itu mulai berlaku setelah dua tahun terhitung sejak tanggal diundangkan, sehingga jatuh pada 16 Oktober 2021. Peraturan Pemerintah Nomor 74 Tahun 2021, yang ditetapkan dan diundangkan pada 2 Juli 2021, menegaskan tanggal itu lewat Pasal II yang menyatakan peraturan tersebut mulai berlaku pada tanggal 16 Oktober 2021.
Yang penting untuk diluruskan: PP 74/2021 tidak mengubah Pasal 25. Perubahannya menyentuh Pasal 26, Pasal 27, dan Pasal 36, menyisipkan Pasal 36A dan Pasal 36B untuk kendaraan plug-in hybrid dan kendaraan listrik berbasis baterai, lalu mengubah Pasal 37, Pasal 41, dan Pasal 44. Jadi kalau Anda membaca klaim bahwa PP 74/2021 yang mencabut pembebasan PPnBM LCGC, klaim itu keliru. Pembebasan itu sudah hilang di PP 73/2019 sejak 2019, dan yang menunggu hanyalah tanggal berlakunya.
| Ketentuan | PP 41/2013 (dicabut) | PP 73/2019 (berlaku 16 Oktober 2021) |
|---|---|---|
| Dasar pengenaan pajak | 0 persen dari harga jual | 20 persen dari harga jual |
| Tarif PPnBM | Kelompok yang dibebani dasar pengenaan 0 persen | 15 persen |
| Konsumsi bensin minimum | Paling sedikit 20 km per liter | Paling rendah 20 km per liter atau CO2 sampai 120 gram per km |
| Konsumsi diesel minimum | Paling sedikit 20 km per liter | Paling rendah 21,8 km per liter atau CO2 sampai 120 gram per km |
Perubahan Pasal 37 juga layak dicatat karena menunjukkan siapa yang memegang kemudi. Versi asli PP 73/2019 menyatakan ketentuan Pasal 25 sampai Pasal 36 berlaku untuk kelompok kendaraan yang memenuhi persyaratan sebagaimana ditetapkan oleh menteri yang menyelenggarakan urusan pemerintahan di bidang industri setelah dikoordinasikan dengan menteri bidang keuangan. Setelah diubah PP 74/2021, persyaratan itu diatur dengan peraturan menteri bidang industri setelah berkoordinasi dengan menteri bidang koordinasi perekonomian, menteri bidang koordinasi kemaritiman dan investasi, menteri bidang keuangan, dan menteri bidang investasi. Permenperin 36/2021 lahir persis sebagai pelaksanaan pasal itu.
Wajib penandaan oktan 92, konsekuensi harian yang paling sering diabaikan
Dari seluruh isi Permenperin 36/2021, huruf f pada Pasal 4 ayat (1) adalah yang paling langsung memengaruhi pengeluaran bulanan Anda dan paling jarang dibicarakan saat membeli. Ketentuannya meminta produsen mencantumkan penandaan informasi penggunaan bahan bakar dengan tingkat paling rendah oktan 92 untuk mesin bensin, atau cetane number 51 untuk mesin diesel, dan penandaan itu wajib diletakkan pada penutup tangki bahan bakar bagian dalam serta pojok bawah kaca belakang.
Perhatikan bahwa yang diatur adalah kewajiban penandaan pada produsen, bukan larangan bagi pemilik. Peraturan ini tidak memberi sanksi kepada Anda kalau mengisi bahan bakar beroktan lebih rendah. Tetapi angka 92 itu bukan anjuran pemasaran. Ia adalah spesifikasi minimum yang menjadi dasar seluruh klaim efisiensi dan emisi mobil tersebut, termasuk angka 20 kilometer per liter dan batas emisi 120 gram CO2 per kilometer yang diuji dengan metode UNR 101. Mengisi bahan bakar di bawah spesifikasi berarti menjalankan mesin di luar kondisi yang dipakai saat sertifikasinya diuji.
Ada manfaat praktis lain dari ketentuan ini, dan inilah cara paling mudah memverifikasi sebuah unit. Karena penandaan wajib berada di penutup tangki bagian dalam dan di pojok bawah kaca belakang, Anda bisa membuka tutup tangki sebuah mobil bekas atau melihat pojok kaca belakangnya untuk mengecek apakah unit itu memang dilepas sebagai KBH2. Untuk pembeli mobil bekas, ini pemeriksaan gratis yang butuh waktu sepuluh detik, dan langkah pemeriksaan lain sebelum membeli kami susun di panduan membeli mobil bekas.
Apa yang dikorbankan demi batas harga Rp135 juta
Inilah bagian yang paling menjelaskan karakter mobil LCGC. Pasal 4 ayat (1) huruf e Permenperin 36/2021 menetapkan besaran harga jual paling tinggi Rp135.000.000, berdasarkan lokasi kantor pusat agen pemegang merek. Dibanding aturan sebelumnya, ini kenaikan yang cukup jauh: Permenperin 33/M-IND/PER/7/2013 dulu menetapkan batasnya setinggi-tingginya Rp95.000.000.
Yang sering menimbulkan kebingungan adalah kenapa harga di ruang pamer bisa terlihat berbeda dari batas itu. Jawabannya ada di Pasal 4 ayat (3): besaran harga jual dituangkan dalam surat pernyataan harga dan merupakan harga penyerahan ke konsumen sebelum pajak daerah, Bea Balik Nama, dan Pajak Kendaraan Bermotor. Jadi batas Rp135 juta itu bukan harga on the road. Komponen pajak daerah yang berbeda antarprovinsi ditambahkan di atasnya, dan karena itu harga on the road yang benar hanya bisa dipastikan di dealer resmi tempat Anda membeli. Besaran pajak kendaraan per daerah bisa Anda cek lewat alat cek pajak kendaraan.
Batas harga itu adalah plafon yang harus dipenuhi produsen sambil tetap menyediakan mesin, bodi, dan perlengkapan keselamatan. Konsekuensinya bisa dibaca justru dari pasal yang mengatur kelonggarannya. Pasal 5 Permenperin 36/2021 mengizinkan produsen mengusulkan penyesuaian harga jual kepada Direktur Jenderal dalam keadaan tertentu, yaitu ketika terjadi perubahan kondisi atau indikator ekonomi yang tercermin dari inflasi, kurs nilai tukar rupiah, dan harga bahan baku; ketika ada penambahan penggunaan teknologi baru berupa teknologi transmisi otomatis; dan ketika ada penyesuaian standar emisi baru atau penambahan teknologi pengaman penumpang berupa sabuk keselamatan, kantong pengamanan udara, dan fitur keselamatan tambahan pada sistem pengereman.
Baca ulang daftar terakhir itu. Transmisi otomatis, sabuk keselamatan, kantong udara, dan fitur tambahan pada sistem pengereman diperlakukan sebagai penambahan yang memerlukan ruang harga khusus. Kementerian Perindustrian menetapkan besaran ruang itu paling tinggi 15 persen dari harga penetapan terakhir untuk teknologi transmisi otomatis, dan paling tinggi 10 persen untuk teknologi pengaman penumpang dan penyesuaian standar emisi baru. Ketentuan setara sudah ada sejak Permenperin 33/2013 dengan angka yang sama, yaitu maksimum 15 persen dan maksimum 10 persen.
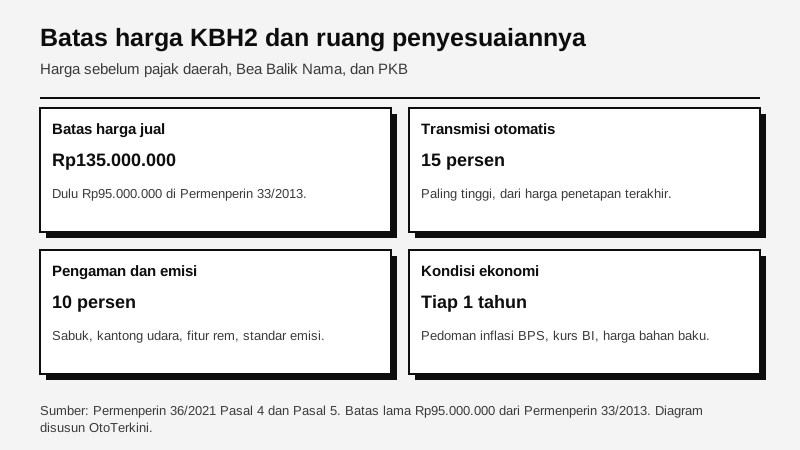
Dari situ, karakter kelas ini menjadi masuk akal: varian dasar biasanya paling sederhana perlengkapannya, dan varian bertransmisi otomatis atau berfitur keselamatan lebih lengkap dijual jauh lebih mahal. Selisih itu bukan sekadar keputusan pemasaran, melainkan mengikuti ruang penyesuaian harga yang memang diatur. Perlu ditegaskan, pasal ini mengatur besaran harga jual dalam program, bukan mendaftar fitur mana yang wajib ada pada setiap unit. Ketersediaan kantong udara dan fitur pengereman tertentu berbeda antarmodel dan antarvarian, jadi periksalah spesifikasi unit yang benar-benar akan Anda beli di dealer resmi, bukan menyimpulkan dari kelasnya.
Penyesuaian karena kondisi ekonomi pun tidak bisa diminta kapan saja. Pasal 5 ayat (4) menyebutnya dapat dilakukan setiap satu tahun setelah penetapan fasilitas perpajakan, dan ayat (3) menetapkan pedomannya: data Badan Pusat Statistik untuk inflasi, nilai kurs tengah Bank Indonesia untuk nilai tukar rupiah, dan hasil verifikasi Lembaga Verifikasi untuk penelusuran harga bahan baku. Ini menjelaskan kenapa harga di kelas ini bergerak naik secara bertahap, bukan melonjak sesuka pabrikan.
Sampai kapan program ini berjalan, dan apa artinya sebelum Anda menandatangani
Fasilitas ini punya tanggal kedaluwarsa yang tertulis jelas. Pasal 44 PP 73/2019 sebagaimana diubah PP 74/2021 menyatakan ketentuan sebagaimana dimaksud dalam Pasal 25 dan pasal-pasal berikutnya berlaku selama 10 tahun terhitung sejak berlakunya Peraturan Pemerintah tersebut. Karena tanggal berlakunya 16 Oktober 2021, jendela sepuluh tahun itu berjalan sampai 2031, kecuali ada perubahan aturan sebelum itu.
Ada pula mekanisme yang jarang disorot: fasilitas bisa dicabut di tengah jalan pada tingkat perusahaan. Permenperin 36/2021 menyebut Direktur Jenderal atas nama Menteri dapat mencabut penetapan kendaraan apabila perusahaan industri tidak bersedia dilakukan verifikasi oleh Lembaga Verifikasi, atau tidak memenuhi rencana kegiatan usaha yang telah disampaikan, dan pencabutan itu disampaikan kepada menteri bidang keuangan. Lembaga Verifikasi wajib menyampaikan laporan hasil verifikasi paling sedikit dua kali dalam satu tahun. Jadi status KBH2 bukan stempel sekali seumur hidup, melainkan komitmen yang diawasi.
Bagi calon pembeli, semua itu bermuara pada beberapa langkah yang konkret. Pertama, jangan menilai kelas ini dari label "mobil murah", tetapi dari daftar syarat yang membentuknya: mesin kecil, dimensi yang dioptimalkan untuk radius putar 4.600 milimeter, dan plafon harga sebelum pajak daerah. Kedua, hitung biaya bahan bakar dengan asumsi oktan 92, bukan yang lebih rendah, karena penandaan itulah spesifikasinya. Ketiga, periksa langsung fitur keselamatan pada varian yang Anda incar, sebab ruang harga untuk fitur tersebut memang diatur terpisah dan tidak setiap varian mengambilnya. Keempat, minta rincian harga on the road tertulis dari dealer resmi, karena batas Rp135 juta dalam peraturan tidak termasuk pajak daerah, Bea Balik Nama, dan Pajak Kendaraan Bermotor.
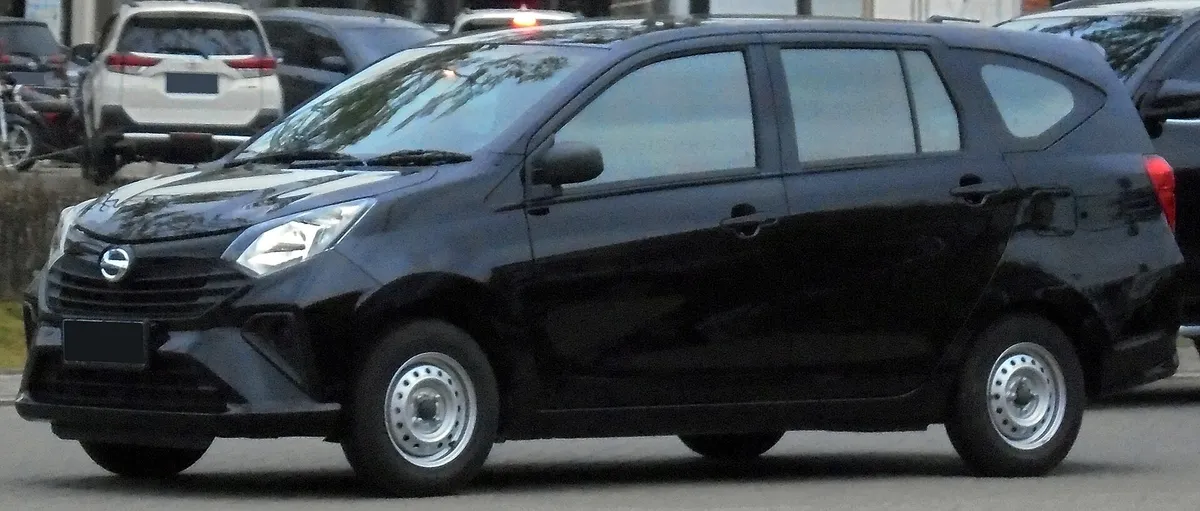
Kalau Anda sedang membandingkan model tertentu di kelas ini, ulasan spesifikasi per model seperti Toyota Calya dan Daihatsu Sigra kami bahas terpisah, dan daftar model yang kami dokumentasikan bisa ditelusuri lewat katalog kendaraan. Perkiraan pengeluaran rutin setelah pembelian, mulai dari servis berkala sampai pajak, ada di panduan biaya servis mobil berkala. Mobil LCGC tetap pilihan yang masuk akal untuk banyak keluarga di Indonesia, tetapi keputusan yang baik datang dari membaca syaratnya, bukan dari membaca banderolnya saja.
Sumber
- JDIH BPK, halaman dokumen Peraturan Pemerintah Nomor 73 Tahun 2019 tentang Barang Kena Pajak yang Tergolong Mewah Berupa Kendaraan Bermotor (metadata, tanggal penetapan 15 Oktober 2019, pengundangan 16 Oktober 2019, dan status diubah dengan PP Nomor 74 Tahun 2021)
- Naskah PP Nomor 73 Tahun 2019, Pasal 25 (tarif 15 persen dengan dasar pengenaan pajak 20 persen dari harga jual, konsumsi bahan bakar paling rendah 20 kilometer per liter untuk bensin atau emisi CO2 sampai 120 gram per kilometer pada kapasitas silinder seribu dua ratus cc, serta 21,8 kilometer per liter untuk diesel sampai 1.500 cc), Pasal 37, dan Pasal 44
- Naskah PP Nomor 74 Tahun 2021 tentang Perubahan atas PP Nomor 73 Tahun 2019, Pasal I dan Pasal II (pasal yang diubah adalah 26, 27, 36, 37, 41, dan 44 plus penyisipan 36A dan 36B, serta tanggal mulai berlaku 16 Oktober 2021)
- Naskah PP Nomor 41 Tahun 2013, Pasal 3 ayat (1) huruf c (dasar pengenaan pajak 0 persen dari harga jual untuk program mobil hemat energi dan harga terjangkau, selain sedan atau station wagon)
- JDIH Kementerian Perindustrian, Peraturan Menteri Perindustrian Nomor 36 Tahun 2021 tentang Kendaraan Bermotor Roda Empat Emisi Karbon Rendah (halaman dokumen, ditetapkan 28 Desember 2021 dan diundangkan 31 Desember 2021, status Berlaku)
- Naskah Permenperin Nomor 36 Tahun 2021, Pasal 3 sampai Pasal 5 (enam kategori LCEV, syarat KBH2 termasuk radius putar 4.600 mm, ground clearance 150 mm, merek Indonesia, harga jual paling tinggi Rp135.000.000, penandaan oktan 92, metode uji UNR 101, dan mekanisme penyesuaian harga)
- JDIH Kementerian Perindustrian, Permenperin Nomor 33/M-IND/PER/7/2013 tentang Pengembangan Produksi Kendaraan Bermotor Roda Empat yang Hemat Energi dan Harga Terjangkau (halaman dokumen berisi metadata, status Berlaku, dan tautan naskah yang memuat definisi KBH2, batas harga jual versi 2013, syarat oktan, serta ruang penyesuaian harga)